Cesión de crédito
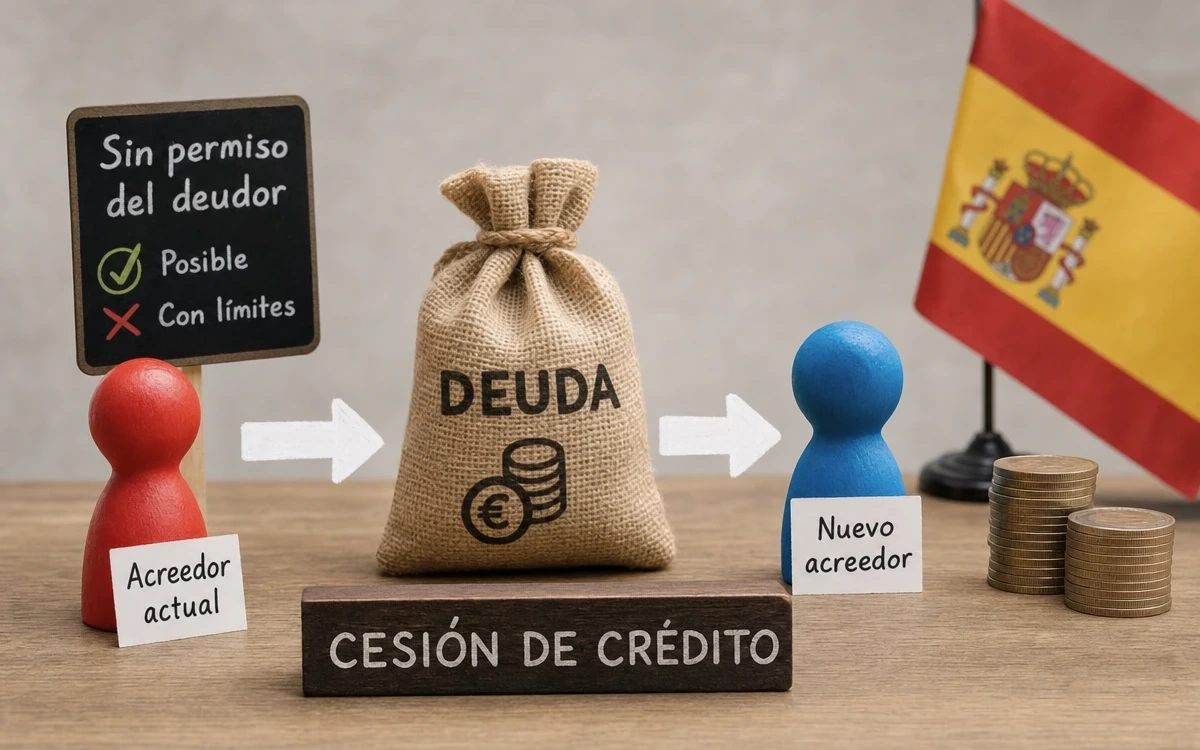
Normalmente, el acreedor puede cambiar sin que el deudor tenga que aceptarlo
En el régimen civil común español, un crédito puede cederse o venderse a otra persona o entidad sin permiso ni conocimiento previo del deudor. La cesión se acuerda entre el acreedor original y el nuevo acreedor. Pero el deudor conserva las defensas que procedan y puede quedar liberado si pagó al acreedor original antes de conocer la cesión.
Información general para España. La solución concreta puede depender del contrato, del tipo de crédito, de la ley aplicable y de la documentación disponible.
No suele ser necesario para ceder el crédito
Libera si se hizo antes de conocer la cesión
Pacto válido, consumo, hipoteca, litigio y Derecho foral
Qué significa que la deuda pase a otro acreedor
La expresión habitual es que una entidad ha «vendido la deuda». Jurídicamente, lo que normalmente se transmite es el crédito: el derecho del acreedor a reclamar una prestación. El deudor no cambia; cambia quien puede exigir el pago, siempre que la cesión sea aplicable y el nuevo acreedor pueda identificar el crédito que reclama.
El Código Civil parte de que los derechos adquiridos en virtud de una obligación son transmisibles, salvo que exista un pacto contrario o una limitación legal aplicable. Por ello, antes de extraer conclusiones conviene revisar el contrato original y la naturaleza de la deuda.
Idea práctica: una cesión de crédito no es lo mismo que cambiar al deudor. Si se pretendiera sustituir a la persona obligada al pago, entraría en juego la novación por cambio de deudor, que requiere el consentimiento del acreedor.
Regla general: la cesión se acuerda entre los dos acreedores
Como regla general del Código Civil, la cesión se perfecciona por el acuerdo entre el acreedor original, llamado cedente, y el nuevo acreedor, llamado cesionario. El consentimiento del deudor no suele ser un requisito para que exista esa cesión.
Esto no significa que sea irrelevante saber quién reclama. La comunicación de la cesión tiene importancia práctica frente al deudor: permite conocer a quién debe dirigirse el pago y evita que un pago posterior al acreedor original conserve, en principio, efecto liberatorio.
Si ya se pagó al acreedor original
El deudor que pagó al acreedor original antes de conocer la cesión queda liberado. En un conflicto, será importante poder acreditar tanto el pago como que se hizo antes del conocimiento de la transmisión.
La falta de una carta concreta no resuelve por sí sola si el deudor conocía o no la cesión: esa cuestión puede depender del contenido, fecha y constancia de las comunicaciones recibidas.
Qué se transmite junto con el crédito
La cesión comprende los derechos accesorios del crédito, como la fianza, la hipoteca, la prenda o un privilegio, con los límites que resulten aplicables. La transmisión no convierte por sí misma una deuda discutida en indiscutible: la existencia, saldo y exigibilidad del crédito pueden seguir siendo cuestiones relevantes.
Qué puede mantener el deudor frente al nuevo acreedor
El cambio de acreedor no elimina automáticamente las excepciones y defensas que procedan respecto del crédito cedido. Por ejemplo, pueden ser relevantes los pagos ya realizados, la inexistencia o discusión de la deuda, una compensación o las objeciones vinculadas al contrato original.
La compensación exige especial atención. El artículo 1198 del Código Civil distingue según el deudor hubiera consentido la cesión, hubiera sido informado de ella sin consentirla o la hubiera desconocido. La posibilidad de oponer una compensación concreta depende de sus circunstancias, de su fecha y de la naturaleza del crédito recíproco.
No se presume una deuda nueva: si el nuevo acreedor reclama una cifra, intereses o condiciones discutidas, conviene contrastarlos con el contrato original, sus modificaciones válidas, el historial de pagos y la documentación de la reclamación.
Qué comprobar si un tercero reclama el pago como nuevo acreedor
- Identifique el tipo de deuda: ordinaria, de consumo, hipotecaria, litigiosa o sometida a una normativa especial.
- Conserve la comunicación recibida y solicite, por un medio que deje constancia, datos que permitan identificar al nuevo acreedor, el crédito concreto, el saldo reclamado y la fecha de la cesión.
- Reúna el contrato original, recibos, extractos, comunicaciones previas y cualquier documento que acredite pagos, compensaciones u otras defensas.
- Si conoce de forma suficiente la cesión, evite realizar nuevos pagos al acreedor original salvo que exista una razón documentada para cuestionar la titularidad o la instrucción de pago.
- Si la reclamación es discutida o ya existe un procedimiento judicial, valore la defensa aplicable atendiendo al plazo y a la vía utilizada.
Cuando el nuevo acreedor reclame judicialmente el crédito o exista una controversia seria, la existencia y titularidad del crédito cedido pueden ser aspectos que deban acreditarse.
Situaciones en las que la respuesta puede cambiar
| Situación | Qué debe revisarse |
|---|---|
| Pacto de incesibilidad o crédito personalísimo | El contrato y las limitaciones legales aplicables, porque no todos los derechos son transmisibles en las mismas condiciones. |
| Crédito al consumo | Si se aplica la Ley 16/2011. El consumidor puede oponer al cesionario las mismas excepciones y defensas que frente al prestamista originario, incluida la compensación. Debe ser informado de la cesión, salvo la excepción legal cuando el prestamista original continúe prestando los servicios relativos al crédito conforme al nuevo titular. |
| Crédito hipotecario | La cesión puede ser total o parcial. La titularidad de la hipoteca exige escritura pública e inscripción en el Registro de la Propiedad. También debe comprobarse la situación registral si se plantea una ejecución hipotecaria. |
| Crédito litigioso | Si se cumplen los presupuestos del artículo 1535 del Código Civil, el deudor puede extinguirlo reembolsando al cesionario el precio, las costas y los intereses del precio. A estos efectos, el crédito se considera litigioso desde la contestación a la demanda. El plazo es de nueve días desde que el cesionario reclame el pago y existen excepciones legales que deben revisarse. |
| Derecho civil navarro aplicable | La Ley 511 del Fuero Nuevo regula especialmente la cesión onerosa. Permite al deudor liberarse pagando al cesionario el precio abonado, los intereses legales y los gastos de reclamación, conforme a sus reglas específicas. No es una regla aplicable automáticamente en todo el territorio español. |
Hipotecas: no basta con tratarla como una deuda ordinaria
Cuando el crédito está garantizado con hipoteca, la Ley Hipotecaria añade requisitos para la transmisión de la titularidad hipotecaria: escritura pública e inscripción en el Registro de la Propiedad. El deudor no queda obligado por el contrato de cesión a más de lo que ya estuviera obligado por el contrato original.
Si el préstamo entra en el ámbito de la Ley 5/2019, reguladora de los contratos de crédito inmobiliario, pueden existir además reglas específicas de protección del prestatario y de conservación o entrega de documentación en supuestos de cesión o subrogación. La fecha, finalidad del préstamo, inmueble y condición del prestatario pueden ser determinantes.
Qué plazo hay para reaccionar
No existe un plazo único para impugnar cualquier cesión de crédito. El plazo dependerá de la defensa concreta, de la deuda original y de si existe una reclamación extrajudicial o judicial.
La excepción relevante es el supuesto de crédito litigioso regulado en el artículo 1535 del Código Civil: si concurren sus requisitos y no opera una excepción legal, el derecho debe ejercerse dentro de nueve días desde la reclamación del cesionario. Por su brevedad, requiere revisar de inmediato las fechas y la documentación del procedimiento.
Documentos que conviene conservar
- Contrato original de préstamo, crédito o deuda.
- Comunicación de la cesión y datos del nuevo acreedor.
- Documento que permita relacionar la deuda reclamada con el crédito cedido.
- Historial de pagos, recibos y extractos anteriores y posteriores a la cesión.
- Documentación sobre compensaciones, reclamaciones previas u otras defensas.
- Escritura e información registral, si existe hipoteca.
- Documentación judicial, si ya hay demanda o si el crédito puede ser litigioso.
Preguntas frecuentes
¿Tengo que aceptar que mi banco o acreedor venda la deuda?
En el régimen civil común, no suele ser necesario el consentimiento del deudor para ceder el crédito. Deben revisarse, no obstante, un posible pacto válido de incesibilidad, una limitación legal, la naturaleza del derecho y la normativa especial aplicable.
¿Puedo seguir pagando al acreedor original si no me han avisado?
El pago al acreedor original libera al deudor si se realizó antes de conocer la cesión. Tras conocerla de forma suficiente, pagar de nuevo al cedente puede generar un riesgo de tener que discutir la eficacia de ese pago. La prueba de la fecha del pago y del conocimiento de la cesión es importante.
¿Puede el nuevo acreedor cobrar más que el anterior?
La mera cesión no justifica por sí sola modificar el principal, los intereses, el vencimiento o las defensas derivadas del contrato original. Si se reclama un importe superior o conceptos nuevos, deben contrastarse con el contrato, sus modificaciones válidas y el detalle del saldo.
¿Puedo oponer al nuevo acreedor los problemas que tenía con el anterior?
El deudor puede oponer las excepciones y defensas que procedan frente al crédito cedido. En créditos al consumo sujetos a la Ley 16/2011, el consumidor puede oponer al cesionario las mismas excepciones y defensas que frente al prestamista originario, incluida la compensación.
¿Es igual en Navarra?
No necesariamente. Si resulta aplicable el Derecho civil navarro, la Ley 511 del Fuero Nuevo contiene un régimen específico para cesiones onerosas que incluye una posibilidad de liberación del deudor en los términos previstos por esa norma. Hay que comprobar la vecindad civil y la ley aplicable al contrato.