Deudas y reclamaciones
Que haya varios deudores no permite, por sí solo, reclamar el total a cualquiera
En el régimen común del Código Civil, la deuda se entiende dividida entre los deudores si no resulta otra cosa. Para exigir el total a uno de ellos debe existir solidaridad establecida por la ley, por un pacto claro o, en determinados casos, por una voluntad inequívoca que se desprenda del negocio y de su contexto.
Información general basada en el régimen común del Código Civil y en normas procesales vigentes. La solución concreta depende del título de la deuda, de los pactos y de la normativa aplicable.
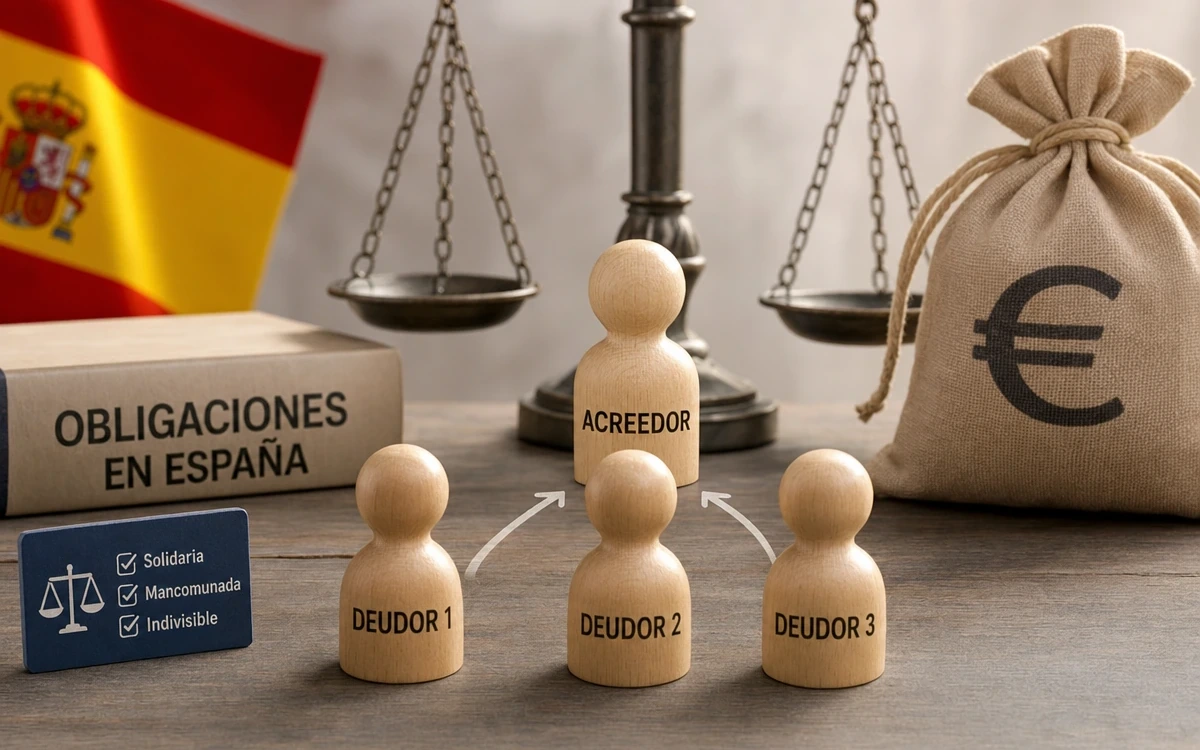
Varios deudores no significa que cada uno deba todo.
El acreedor puede reclamar el total a uno, a varios o a todos, sin cobrar más de una vez.
Cada deudor responde, en principio, de su cuota.
Qué puede exigir el acreedor según el tipo de obligación
La primera cuestión no es cuántas personas firmaron o participaron en una operación, sino qué dice el contrato, la ley aplicable o el documento que originó la deuda. También importa si la prestación puede dividirse y si se pactaron cuotas internas distintas.
| Tipo de obligación | Qué puede reclamar el acreedor | Qué ocurre entre los deudores |
|---|---|---|
| Mancomunada y divisible | La parte correspondiente a cada deudor. Si no se prueba otra distribución, el Código Civil parte de partes iguales. | Cada uno responde de su propia cuota, no de la cuota impagada de otro. |
| Solidaria | El total de la deuda a cualquiera de los deudores, a varios o a todos simultáneamente, hasta el cobro completo. | Quien pague puede reclamar a los demás la parte interna que les corresponda. |
| Mancomunada e indivisible | La acción debe dirigirse contra todos los deudores. | La insolvencia de uno no obliga a los demás a cubrir su parte. |
La solidaridad no se presume
El Código Civil común establece que la solidaridad solo existe cuando la obligación la determina con carácter solidario. Por tanto, la mera pluralidad de obligados, una firma conjunta o el interés común en una operación no bastan automáticamente para reclamar toda la deuda a una sola persona.
La solidaridad puede derivar de una norma especial o de una cláusula contractual expresa. La jurisprudencia civil también ha admitido que, en ciertos supuestos, pueda apreciarse una solidaridad tácita. Para ello debe poder deducirse una voluntad clara de obligarse conjuntamente o una comunidad jurídica de objetivos con conexión interna entre las prestaciones. No basta una coincidencia casual de intereses.
Importante: una cláusula poco clara, la falta de cláusula o una referencia genérica a varios obligados no permite anticipar cómo se calificará una deuda concreta. Deben examinarse el contrato, los documentos de la operación y la ley sectorial que pueda resultar aplicable.
Ejemplo orientativo: misma deuda, resultado distinto
Este ejemplo es únicamente didáctico y no fija ninguna cuantía legal. Si varias personas deben conjuntamente una cantidad:
- Si la obligación es mancomunada, divisible y no hay cuotas distintas acreditadas, el acreedor reclamaría en principio a cada deudor la parte que le corresponda.
- Si la obligación es solidaria, el acreedor podría reclamar la totalidad a una sola de ellas, sin perjuicio de que quien pague pueda después reclamar internamente a las otras sus cuotas.
- Si la obligación es mancomunada pero la prestación es indivisible, la reclamación debe plantearse frente a todos los deudores.
Pago, regreso interno, insolvencia y excepciones
En una deuda solidaria, el cobro completo por el acreedor extingue la obligación frente a todos los codeudores. El acreedor puede reclamar a uno y después a otro mientras no haya obtenido la totalidad, pero no puede cobrar la deuda más de una vez.
El deudor solidario que paga puede reclamar a los demás la parte que corresponda a cada uno, incluidos los intereses del anticipo. Si uno de los codeudores es insolvente, su cuota se distribuye entre los demás en proporción a sus cuotas. La distribución interna puede no ser igual si existe un pacto o prueba que justifique otra proporción.
Además, el deudor solidario puede oponer las excepciones que nazcan de la propia obligación y las que le afecten personalmente. Las excepciones personales de otro codeudor solo pueden utilizarse respecto de la parte de deuda de la que ese otro sea responsable.
Prescripción: no basta con mirar el plazo general
Como regla civil común, las acciones personales que no tengan un plazo especial prescriben a los cinco años desde que puede exigirse el cumplimiento. La reclamación judicial, la reclamación extrajudicial del acreedor y el reconocimiento de la deuda interrumpen la prescripción.
La calificación de la obligación vuelve a ser decisiva. En las obligaciones solidarias, la interrupción produce efectos frente a todos los deudores conforme al Código Civil. En una obligación mancomunada, reclamar a uno únicamente su cuota no interrumpe por sí solo la prescripción respecto de los demás.
El plazo de cinco años no debe aplicarse de forma automática. Puede existir un plazo especial por la materia, la fuente de la deuda, una ley sectorial, el derecho civil aplicable o la existencia de una resolución firme. También puede ser relevante distinguir una obligación solidaria técnica de una responsabilidad solidaria legal o de origen jurisprudencial.
Qué conviene revisar y conservar antes de reclamar
- Identifique el origen de la deuda. Revise el contrato, pedido, presupuesto aceptado, reconocimiento de deuda, sentencia o norma que establezca la obligación.
- Compruebe si hay solidaridad. Localice una cláusula expresa, una norma especial o elementos del negocio que puedan respaldar una obligación solidaria.
- Calcule lo exigible. Distinga principal, pagos parciales, cuotas internas, intereses que puedan proceder y el importe pendiente real.
- Verifique vencimiento y prescripción. Anote la fecha en que la deuda fue exigible y guarde las reclamaciones previas, los acuses de recibo y los reconocimientos de deuda.
- Documente una reclamación previa. Una comunicación que identifique adecuadamente la deuda y permita acreditar su recepción puede ser relevante tanto para la prescripción como para la prueba.
- Valore la vía procesal. La existencia de título ejecutivo, la documentación disponible, los domicilios de los deudores y la conexión entre las acciones condicionan el cauce adecuado.
Reclamación previa, negociación y demanda
Antes de acudir a juicio, conviene que la reclamación extrajudicial identifique la relación de la que nace la deuda, el importe reclamado, la condición de cada deudor y la base de una eventual solidaridad. Conservar prueba de recepción puede ser especialmente útil.
Para los procesos declarativos civiles y especiales incluidos en su ámbito, la actividad negociadora previa es, con carácter general, un requisito de procedibilidad desde la aplicación del régimen de la Ley Orgánica 1/2025, salvo las excepciones legales. Cuando sea exigible, la demanda debe reflejar y documentar el intento negociador. Entre las actuaciones exceptuadas figuran la demanda ejecutiva, las medidas cautelares previas y las diligencias preliminares.
Si la deuda dineraria es líquida, determinada, vencida y exigible, y se acredita documentalmente en los términos legales, puede valorarse el proceso monitorio. La petición inicial debe identificar al deudor, el origen y la cuantía de la deuda. En este proceso, la competencia territorial corresponde con carácter exclusivo al Juzgado de Primera Instancia del domicilio o residencia del deudor, con las especialidades legales. Si hay varios deudores con distintos domicilios, no debe darse por hecho que un único monitorio sea viable frente a todos.
También puede ser posible acumular acciones contra varios sujetos en un mismo proceso cuando exista conexión por el título o la causa de pedir; la Ley de Enjuiciamiento Civil considera conectadas, en particular, las acciones fundadas en los mismos hechos. Aun así, deben comprobarse la competencia, el tipo de procedimiento y las reglas aplicables al caso.
Normativa especial y derecho civil autonómico
Esta guía expone el régimen común del Código Civil. No debe trasladarse automáticamente a toda relación nacida en Cataluña, Aragón, Navarra, País Vasco, Galicia o Baleares sin comprobar el derecho civil aplicable y la vecindad civil o conexión relevante. El Código Civil preserva los derechos civiles especiales o forales y actúa como derecho supletorio cuando procede.
También puede haber una ley sectorial que imponga solidaridad o establezca reglas distintas. Esto puede ocurrir según el origen de la deuda y la materia regulada. La conclusión exige revisar el contrato y la normativa específica antes de decidir a quién reclamar y por qué importe.
Preguntas frecuentes
¿Puede el acreedor reclamar toda la deuda a uno solo de varios deudores?
Sí, si existe una obligación solidaria. En el régimen común, la solidaridad puede resultar de la ley, de un pacto claro o, de manera casuística, de una voluntad inequívoca deducible del negocio. Si la deuda es mancomunada y divisible, cada deudor responde en principio de su cuota.
¿El pago de un deudor libera a los demás?
En una deuda solidaria, el pago completo extingue externamente la obligación frente al acreedor. Después, quien haya pagado puede reclamar internamente a los demás las cuotas que les correspondan.
¿Qué sucede si un deudor solidario es insolvente?
El acreedor puede reclamar el total pendiente a los demás deudores solidarios, hasta cobrar por completo. En la relación interna, la parte del insolvente se distribuye entre los demás a prorrata de sus cuotas.
¿Es obligatorio negociar antes de demandar una deuda?
En los procesos declarativos civiles y especiales incluidos en el ámbito de la Ley Orgánica 1/2025, la actividad negociadora previa es con carácter general un requisito de procedibilidad, salvo excepción legal. No se exige, entre otros supuestos, para la demanda ejecutiva, las medidas cautelares previas y las diligencias preliminares.
¿Se aplica siempre el Código Civil común?
No necesariamente. Deben comprobarse el derecho civil especial o foral que pueda ser aplicable y la legislación sectorial correspondiente a la deuda. Esas normas pueden desplazar o matizar el régimen común.
Fuentes oficiales
- Código Civil, texto consolidado
- Ley Orgánica 1/2025, de medidas en materia de eficiencia del Servicio Público de Justicia
- Ley de Enjuiciamiento Civil, texto consolidado
- Ley de Enjuiciamiento Civil: proceso monitorio
- Doctrina jurisprudencial de la Sala Primera del Tribunal Supremo
- Resolución judicial difundida por el TSJ de Cantabria sobre solidaridad tácita
- Resumen de sentencias de la Sala Primera del Tribunal Supremo, septiembre de 2025